建設現場のイメージ
住宅やビル、工場などの新築を行う建築業と、ダムや道路、トンネルなどをつくる土木業とをあわせ、建設業と総称される。ゼネコンから町の工務店までが含まれる幅広い業界である。この建設業界も深刻な人手不足に見舞われているのはご承知の通りだ。その要因はどこにあるのだろうか。
まずは、建設投資額(建設市場規模)と建設業就業者を時系列で示した以下の図表をご覧いただきたい...
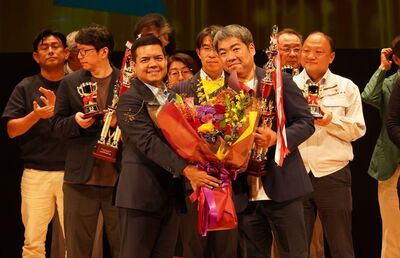
「スタートアップワールドカップ2026」の九州予選が、2026年10月6日に熊本市の熊本城ホールで開催され、長寿命超音波モーターを手がけるPiezo Sonic(ピエゾ ソニック、熊本県八代市)が優勝トロフィーを手にした。
建設業関連のM&Aがハイペースで推移している。今年1~9月で54件(適時開示ベース)とすでに前年の年間47件を上回る。“ホットコーナー”は電気、通信、空調などの設備工事をはじめとする専門工事の分野で、6割を占める。
2026年度下期入りの10月に合わせて社名変更する上場企業は17件。年明け1月8社、新年度スタートの4月13社を上回る。「セカンドリテイリング」、「TABAYAホールディングス」…。新社名を聞いても、すぐに前の社名が思い浮かばないことがあるかもしれない。
「サンマルクカフェ」「鎌倉パスタ」を展開する外食大手のサンマルクホールディングスが100億円超えの大型M&Aを連発中だ。2024年以降、その数は3件。これまでの2件はいずれも牛カツ専門店をターゲットとしたが、今回はうどん専門店の買収に動いた。
スーパーをめぐる再編の動きが勢いづいている。食材仕入れ価格や人件費上昇が経営を圧迫する中、単独での生き残りが難しさを増していることが背中を押している。9月に入り、スーパーのM&Aが2件続いた。
人手不足だから高齢になっても働かざるを得ない、人手不足だから企業が倒産する、人手不足だから応募者が集まらない……。連日のようにメディアを賑わす人手不足問題だが、統計上では労働力人口が過去最高を更新している。働き手が増えているにもかかわらず、なぜ現場では人手不足感が強まっているのか。その構造的な原因を紐解く。
上場企業がかかわるM&Aが「変調」気味に推移している。M&Aの件数は過去最多ペースを維持する一方で、6月を境に取引金額のダウンが目立つ。8月まで3カ月連続で前年比減少となったうえ、月間1兆円ラインに届かないのも同じく3カ月連続だ。
タクシー会社は全国で約5400社。しかし、上場企業となると、都内の大和自動車交通、北九州発祥で全国に展開する第一交通産業の2社にとどまる。私鉄大手もタクシー事業を手がけるが、あくまで鉄道、バスに続く柱としての位置づけだ。近年、集客力に直結する配車アプリをめぐる競争も激しさを増している。
大阪の老舗書店が特別清算することになった。大阪府豊中市などで「田村書店」を展開していたTSHだ。1948年創業で北摂地域を代表する書店チェーンだったが、不採算店の撤退と主要店を譲渡した末に清算に追い込まれた。M&Aは書店の危機を救えるか。
政府が7月に公表した「モビリティ・ロードマップ2026」は自動運転政策の転換点となった。これまで主流だった実証実験中心の政策から、事業化を明確に打ち出し、ロボタクシーや自動運転バス、自動運転トラックの社会実装を加速させる方向性を鮮明にした。
外食・フードサービスのM&Aが最多ペース(適時開示ベース)で推移中だ。今年33件(8月14日時点)と、年間最多だった前年34件に早くもほぼ並ぶ。名の知れた飲食ブランドを対象とする案件が目立ち、前年はなかった100億円を超える大型買収も3件ある。
タクシー業界で、「ロボタクシー」を見据えた「陣取り合戦」が始まった。米国や中国では自動運転サービスの商用化が進み、日本でも実証実験が本格化している。ロボタクシーの普及は、ロールアップが中心だったタクシー業界のM&Aを一変させる可能性がある。
愛媛県地盤の伊予銀行を中核とするいよぎんホールディングス(HD)と、同じ県内の愛媛銀行が経営統合に踏み出す。今年に入り、すでに東海地区で2つの経営統合が動き出しており、地銀再編の“当たり年”の様相を呈している。
米アップルが中国からの調達を検討しているとの報道で、世界のメモリー関連株が急落し、市場には「メモリー価格高騰の終わり」の見方が広がった。中国勢の本格参入によって半導体メモリー業界の競争構造が変わり、次の大型再編の幕が開く可能性を示している。
タクシー配車アプリ最大手のGOが東証グロース市場にIPOした。今回の上場はインバウンド需要の拡大、ドライバー不足といった日本の交通課題を背景に、移動を支えるデジタルプラットフォームが資本市場から本格的な評価を受け始めた象徴的な出来事なのだ。
地方銀行の再編ムードが改めて高まっている。背景にあるのが「金利のある世界」の復活。2020年代初めまでは低金利や人口減少による預金流出、地域経済の活力低下などが重なる中、生き残りの手段として集約が通じた再編が進展した。これに対し、足元では同じ再編でも「守り」から「攻め」の姿勢が鮮明になっている。
上場の小売企業による海外M&Aが活発だ。今年に入って4件を数えるが、4月下旬からの2カ月ほどの間に集中。先陣を切ったのはメガネ専門店「JINS」展開のジンズホールディングス。年間を通じて2件止まりだった昨年とは様変わりの感も。
AI業界をリードする米国のOpenAIとAnthropicが、相次いで新規株式上場に向けて動き始めた。Anthropicは6月1日に米SECへ上場を秘密申請した。OpenAIも近く申請すると報じられている。なぜ、両社が今、上場を目指すのか?
家電量販店最大手のヤマダHDと5位のエディオンが経営統合を検討していることが明らかになった。実現すれば、売上高は約2兆5000億円に達する巨大グループが誕生する。一方、業界ではノジマによる異なる戦略のM&Aが起こっている。勝者はどちらだ?
原油価格の上昇で自動車産業にオイルショック再来の懸念が広がる。過去のオイルショックでは日本車メーカーが低燃費車で世界市場での存在感を高めた。今回は自動車業界にどのような変革をもたらし、自動車部品メーカーのM&Aや再編を加速させるのだろうか。
かつて士業業界は、「M&Aとは最も遠い世界」と言われていた。顧客は事務所よりも担当する有資格者との関係性を重視する。事務所を買収しても顧客がそのまま残る保証はなく、大規模な再編は起きにくいと考えられてきた。しかし、その前提が崩れ始めている。
9月を決算期とするM&Aキャピタルパートナーズ、ストライクグループ、クオンツ総研ホールディングスのM&A仲介上場3社の2026年9月期第2四半期(中間期)決算が2026年5月15日に出そろった。
帝国データバンクによると、2025年度のタクシー業の休廃業・解散が過去最多を更新した。ドライバー不足などにより、事業継続を断念した事業者が相次いだ。タクシー大手による事業承継型M&Aが広がる余地がある。
ホームセンター大手のジョイフル本田とアークランズが、2027年3月に経営統合する。両社は「今回の経営統合がゴールではない」とし、さらなるM&Aを模索する考えを示している。
外食・フードサービス業界で、M&Aが加速している。2026年1~3月に適時開示されたM&Aの件数は17件となり、2017年以降の10年間で過去最高だった2025年同期の13件を上回るペースで推移している。
SaaS(インターネット経由でソフトウエアを利用できるサービス)企業の成長モデルが転換点を迎えている。AI(人工知能)の活用により、収益性への影響が意識されていることが背景にある。
日本の製造業を支えるパワー半導体業界が、かつてない激動の渦中にある。車載部品大手のデンソーがロームに対して買収を提案。一方、ロームは東芝への出資を通じて事業統合を模索しており、同社から事業統合の提案を受けた。ロームを獲得するのはどちらか?
カフェチェーンをめぐる大型M&Aが飛び出した。仕掛けたのは焼肉店「牛角」や定食店「大戸屋ごはん処」、居酒屋「北海道」などを展開する外食大手のコロワイド。買収額は400億円を超え、これまで手薄だったカフェ業態の抜本的な強化が狙いだ。
デンソーがロームをTOBで買収する計画が明らかになった。さらに東芝がロームと事業統合の交渉に入ったと報道された。この分野は国産半導体事業において「まだ世界と戦える領域」で、業界再編による「日の丸パワー半導体」の国際競争力強化が加速しそうだ。
フィギュアスケートのペア競技は、日本にとって長年の課題とされてきた分野だ。ミラノ・コルティナ五輪で金メダルを獲得した三浦璃来・木原龍一組の「りくりゅうペア」が育成環境の不足を指摘している。特に問題なのが練習環境となるスケートリンクの不足だ。
ホームセンター大手のコーナン商事が同業中堅のアレンザホールディングスにTOB(株式公開買い付け)を行い、株式の49.4%を取得し、持ち分法適用関連会社化する。アレンザは中部を地盤とする食品スーパー大手のバローホールディングスの傘下。コーナンとバローは今後、資本業務提携を予定しており、ホームセンターの枠を超えた小売業の大型再編に発展する可能性をはらむ。
住宅大手の住友林業は全米13州で戸建て住宅事業を展開するTri Pointe Homesを買収する。これによって同社グループの戸建て住宅の年間供給戸数は1万8000戸規模となり、全米5位に躍進する見通しだ。
マリコンと呼ばれる海洋土木会社をターゲットとするM&Aが活発化している。清水建設がマリコン中堅のあおみ建設(東京都中央区)の買収を発表。マリコン4位の若築建設に対しては九州の有力企業グループ、麻生(福岡県飯塚市)が子会社化する運びとなった。
ビール大手のキリンホールディングスが、米国のバーボンウイスキーブランド「Four Roses」を製造する米国子会社Four Roses Distillery, LLC(ケンタッキー州)を譲渡する。